2014年版光学仪器在眼科与视光学领域的市场供应商全景调查
一、引言
光学仪器作为眼科诊断与视光矫正的核心工具,其技术发展与市场供应直接影响着眼科医疗服务和视光产业的质量与效率。2014年,随着人口老龄化加剧、青少年近视率上升以及眼健康意识增强,眼科用仪器设备、视光学仪器和器具市场呈现出稳步增长态势。本报告基于2014年市场数据,对光学仪器细分领域的供应商格局进行全景式调查,涵盖显微镜、验光仪、眼底镜、角膜地形图仪、光学相干断层扫描仪(OCT)等产品,旨在为行业参与者提供竞争态势与供应链参考。
二、光学仪器市场概况
2014年,中国眼科与视光学光学仪器市场规模约为85亿元人民币,同比增长约12%。其中,诊断类光学仪器占比约55%,治疗类占比25%,视光矫正与检查类占比20%。进口品牌在高端市场占据主导地位,如蔡司(Zeiss)、徕卡(Leica)、拓普康(Topcon)、尼德克(Nidek)等;国产品牌在中低端市场逐步崛起,如苏州六六视觉、重庆康华、上海精密等。市场驱动因素包括:基层医疗机构设备配置升级、民营眼科医院扩张、视光中心连锁化发展以及政府采购项目增加。
三、供应商全景分析
(一)国际主要供应商
- 蔡司(Zeiss):德国光学巨头,在眼科显微镜、OCT、眼底相机等领域技术领先。2014年在中国高端眼科诊断设备市场占有率约25%,主要客户为三甲医院和眼科专科医院。其产品以高精度、高稳定性著称,但价格昂贵,售后依赖代理体系。
- 拓普康(Topcon):日本企业,在验光仪、眼压计、眼底相机等视光设备领域优势明显。2014年在中国视光仪器市场份额约18%,尤其自动验光仪和综合验光台在连锁眼镜店和视光中心广泛使用。
- 尼德克(Nidek):日本品牌,聚焦于眼科激光治疗设备、验光仪和角膜地形图仪。2014年在中国市场占有率约12%,在民营眼科医院渠道表现突出。
- 徕卡(Leica):德国品牌,眼科手术显微镜领域的高端代表,2014年在中国三甲医院眼科手术室设备中占比约20%,主要应用于白内障和玻璃体视网膜手术。
- 海德堡(Heidelberg):德国企业,专注于眼底影像设备,其OCT和血管造影仪在2014年中国高端眼底诊断市场占有率约15%,科研与临床结合紧密。
(二)国内主要供应商
- 苏州六六视觉:国内眼科光学仪器龙头企业,产品涵盖裂隙灯、眼底镜、手术显微镜等。2014年在中低端眼科诊断设备市场占有率约10%,凭借性价比和本土化服务在基层医疗市场占据优势。
- 重庆康华:专注于眼科显微镜和验光仪,2014年市场份额约5%,主要销售至县级医院和民营诊所。
- 上海精密:以视光仪器为主,如焦度计、验光仪,2014年在家用和便携式视光设备市场有一定份额。
- 其他:包括宁波明星、温州医科大学附属眼视光医院产业公司等,多集中于细分品类或区域市场,2014年整体国产化率约30%,较2013年提升3个百分点。
(三)供应商竞争格局
2014年光学仪器供应商呈现“金字塔”结构:顶端为国际品牌,占据高端市场60%以上份额;中端为国产品牌与部分进口二线品牌竞争激烈;低端为大量区域性小厂。渠道方面,国际品牌多采用代理商模式,国产品牌则直销与代理结合。售后服务成为差异化关键,国际品牌响应速度较慢但技术支撑强,国产品牌灵活但技术能力有限。
四、细分产品供应商调查
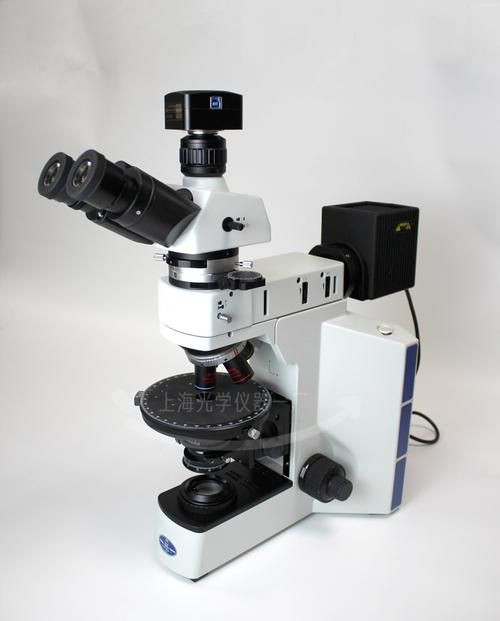
(一)眼科显微镜:蔡司、徕卡、苏州六六视觉为主要供应商,2014年市场销量约2500台,进口占70%。
(二)验光仪:拓普康、尼德克、上海精密、重庆康华为主,2014年销量约1.5万台,国产化率约45%。
(三)眼底镜与眼底相机:蔡司、拓普康、海德堡、苏州六六视觉,2014年销量约8000台,进口品牌占60%。
(四)OCT:海德堡、蔡司、拓普康及国产厂商深圳莫廷,2014年销量约1200台,进口占85%,国产开始起步。
(五)角膜地形图仪:尼德克、拓普康、苏州六六视觉,2014年销量约2000台,进口占70%。
五、市场趋势与建议
2014年光学仪器市场呈现以下趋势:一是基层市场放量,国产中低端设备需求旺盛;二是高端设备国产替代初现端倪,OCT等产品开始有本土企业进入;三是视光中心连锁化推动验光仪等视光设备标准化配置。建议供应商:国际品牌应加强本土化服务与中端产品线布局;国产品牌需提升技术研发与品牌认知,抓住基层医疗和民营医院机遇;渠道商应完善售后网络,提供整体解决方案。
六、结论
2014年眼科与视光学光学仪器市场供应商格局稳定但暗含变局,国际品牌主导高端,国产品牌蓄力中低端,市场集中度逐步提升。随着技术扩散和政策支持,国产供应商有望在部分细分领域实现突破,供应链本土化将成为行业重要趋势。
如若转载,请注明出处:http://www.zhugebo.com/product/41.html
更新时间:2026-10-24 07:55:03